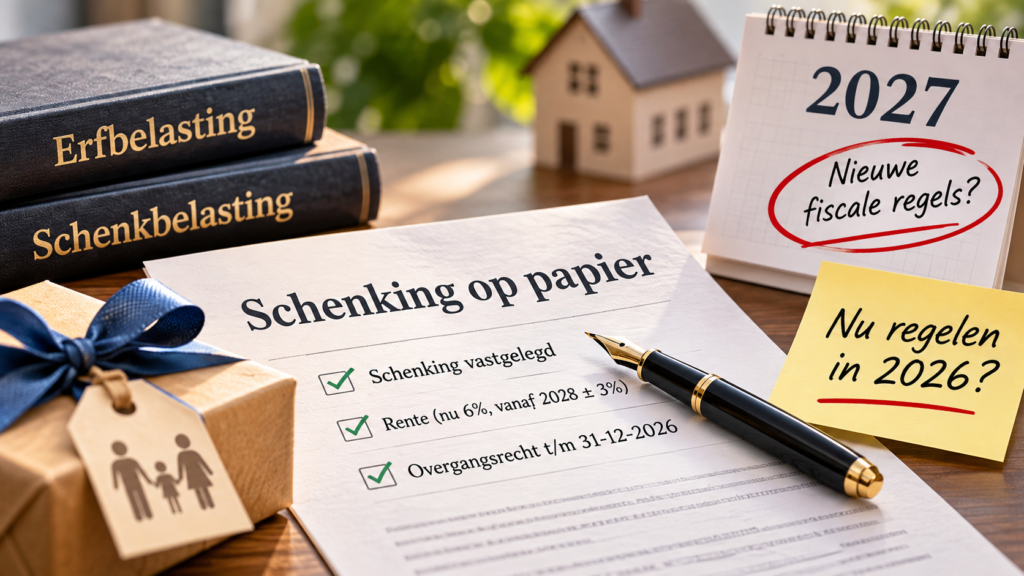
Schenken aan je kinderen zonder dat je het geld daadwerkelijk overmaakt. Dat klinkt misschien vreemd, maar met een papieren schenking kun je vermogen overdragen en tegelijkertijd over je geld blijven beschikken. Bovendien kan het een aanzienlijke besparing op de erfbelasting opleveren.
De Tweede Kamer heeft op 12 november 2026 echter ingestemd met wijzigingen in de fiscale behandeling van papieren schenkingen. Wat verandert er precies? En is het verstandig om nog vóór 2027 een schenking op papier te regelen?
Wat is schenken op papier?
Bij een papieren schenking schenk je bijvoorbeeld € 100.000 aan je kind, maar betaal je dit bedrag niet daadwerkelijk uit. In plaats daarvan erken je een schuld van € 100.000 aan je kind.
Je kind krijgt daarmee een vordering op jou. Jij kunt het geld voorlopig blijven gebruiken, bijvoorbeeld omdat het vastzit in je woning, onderneming of beleggingen.
Om te voorkomen dat de schenking bij overlijden alsnog voor de erfbelasting wordt belast, gelden belangrijke voorwaarden. Zo moet de schenking doorgaans notarieel worden vastgelegd en moet je jaarlijks daadwerkelijk minimaal 6% rente aan je kind betalen.
Die rente levert bovendien een extra voordeel op: je verplaatst jaarlijks vermogen naar je kind, zonder dat over de zakelijke uitvoering van deze renteverplichting opnieuw schenkbelasting verschuldigd is.
Rekenvoorbeeld: €100.000 schenken op papier
Stel, Jan heeft een vermogen van €600.000 en wil alvast €100.000 overdragen aan zijn dochter Lisa. Jan maakt jaarlijks al het maximaal vrijgestelde bedrag over. Zijn vermogen zit grotendeels vast in zijn woning en beleggingen. Hij wil daarom niet direct €100.000 overmaken.
Jan schenkt €100.000 op papier en laat dit vastleggen bij de notaris. Lisa betaalt eenmalig €10.000 schenkbelasting. Jaarlijks betaalt hij 6% rente aan Lisa. Dat is €6.000 per jaar. Na tien jaar heeft Lisa €60.000 aan rente ontvangen. Daarnaast heeft zij nog steeds een vordering van €100.000 op haar vader.
In totaal is daarmee €160.000 aan vermogen bij Lisa terechtgekomen of aan haar verschuldigd. Dat kan een aanzienlijke besparing op de erfbelasting opleveren. Uiteraard moet ook rekening worden gehouden met eventuele schenkbelasting bij het aangaan van de papieren schenking en de gevolgen voor box 3.
Wat verandert er vanaf 2027?
In het Belastingplan 2027 zijn twee belangrijke wijzigingen opgenomen.
1. Papieren schenkingen kunnen opnieuw worden belast bij overlijden
Volgens een aangenomen amendement wordt een papieren schenking vanaf 2027 onder omstandigheden opnieuw in de schenk- of erfbelasting betrokken. Het maakt daarbij uit wanneer de schuld wordt afgelost.
Wordt de schuld pas na overlijden opeisbaar, dan wordt de vordering volgens het voorstel fictief als erfrechtelijke verkrijging aangemerkt. Ook bij aflossing tijdens leven kan een fictieve verkrijging ontstaan.
Eerder betaalde schenkbelasting wordt volgens het voorstel verrekend. Toch kan het voordeel van het spreiden van schenkingen over meerdere jaren hierdoor grotendeels verdwijnen.
2. De wettelijke rekenrente wordt aangepast
Een ander aangenomen amendement voorziet in een modernisering van de waarderingsregels in de Successiewet. De wettelijke rekenrente van 6% wordt daarbij vanaf 2028 naar verwachting verlaagd naar voorlopig 3%.
Dat kan gevolgen hebben voor de fiscale waardering van bepaalde verkrijgingen en rechten. Het betekent niet automatisch dat bestaande notariële renteafspraken van 6% worden verlaagd. Daarvoor moet afzonderlijk worden gekeken naar de wettelijke voorwaarden en de inhoud van de akte.
Zijn de wijzigingen al definitief?
Nee. En dat is een belangrijk onderscheid.
De Tweede Kamer heeft op 12 november 2026 beide amendementen aangenomen, maar tegelijkertijd een motie aangenomen die de regering vraagt om alleen de modernisering van de waarderingsregels en de wettelijke rekenrente uit te voeren.
De verdergaande maatregel waarmee papieren schenkingen opnieuw in de erfbelasting worden betrokken, staat daardoor nog ter discussie.
Bovendien moet de Eerste Kamer het Belastingplan 2027 nog behandelen. Het is dus te vroeg om te concluderen dat schenken op papier vanaf 2027 definitief niet meer aantrekkelijk is.
Nog vóór 1 januari 2027 schenken op papier?
Het aangenomen amendement bevat overgangsrecht voor bestaande papieren schenkingen. Ook bepaalde schenkingen die nog vóór 1 januari 2027 notarieel worden vastgelegd, kunnen daaronder vallen.
Voor ouders die toch al van plan waren vermogen aan hun kinderen over te dragen, kan 2026 daarom een belangrijk jaar zijn.
Dat betekent overigens niet dat iedereen nu zo snel mogelijk naar de notaris moet. Een papieren schenking brengt verplichtingen mee. Je moet de jaarlijkse rente daadwerkelijk kunnen betalen en het schenken kan gevolgen hebben voor de inkomstenbelasting, schenkbelasting en je toekomstige financiële positie.
Een papieren schenking is pas interessant wanneer de totale belastingbesparing opweegt tegen de kosten en verplichtingen.
Wat adviseren wij?
Bij Taxzone Netherlands kijken we niet alleen naar de erfbelasting die je mogelijk bespaart. We kijken ook naar je vermogen, je financiële toekomst en hoeveel geld je zelf nodig hebt.
Een papieren schenking kan interessant zijn als je vermogen in je woning of onderneming vastzit, je jaarlijks voldoende inkomen hebt om de rente te betalen en je je kinderen alvast financieel wilt helpen.
Heb je al een papieren schenking vastgelegd? Dan is het verstandig om de akte en rentebetalingen te controleren. Overweeg je een nieuwe schenking? Laat dan berekenen of uitvoering vóór 1 januari 2027 voordelig is.
Minder belasting betalen betekent dat er meer vermogen overblijft. Voor jezelf én voor de volgende generatie.
Advies over schenken en erfbelasting
Wil je weten hoeveel erfbelasting je kunt besparen met een papieren schenking, of welke mogelijkheden er zijn om vermogen fiscaal gunstig over te dragen aan je kinderen?
Plan een kennismakingsgesprek in om te kijken wat wij voor jou kunnen betekenen.

mr. C.A.W. Casper (Christiaan)
Owner Taxzone Netherlands
c.casper@taxzonenetherlands.nl